لا يمكن لاقتصاد أن ينمو من دون أن يدّخر بما يكفى، ولا يمكن لمجتمع تدور فيه الأموال فى دائرة شبه مغلقة أن يدخر بما يكفى، ولا يمكن لاقتصاد يقوم على الاقتراض والاستثمار العام وتقييد القطاع الخاص أن ينجز المهمة التنموية.
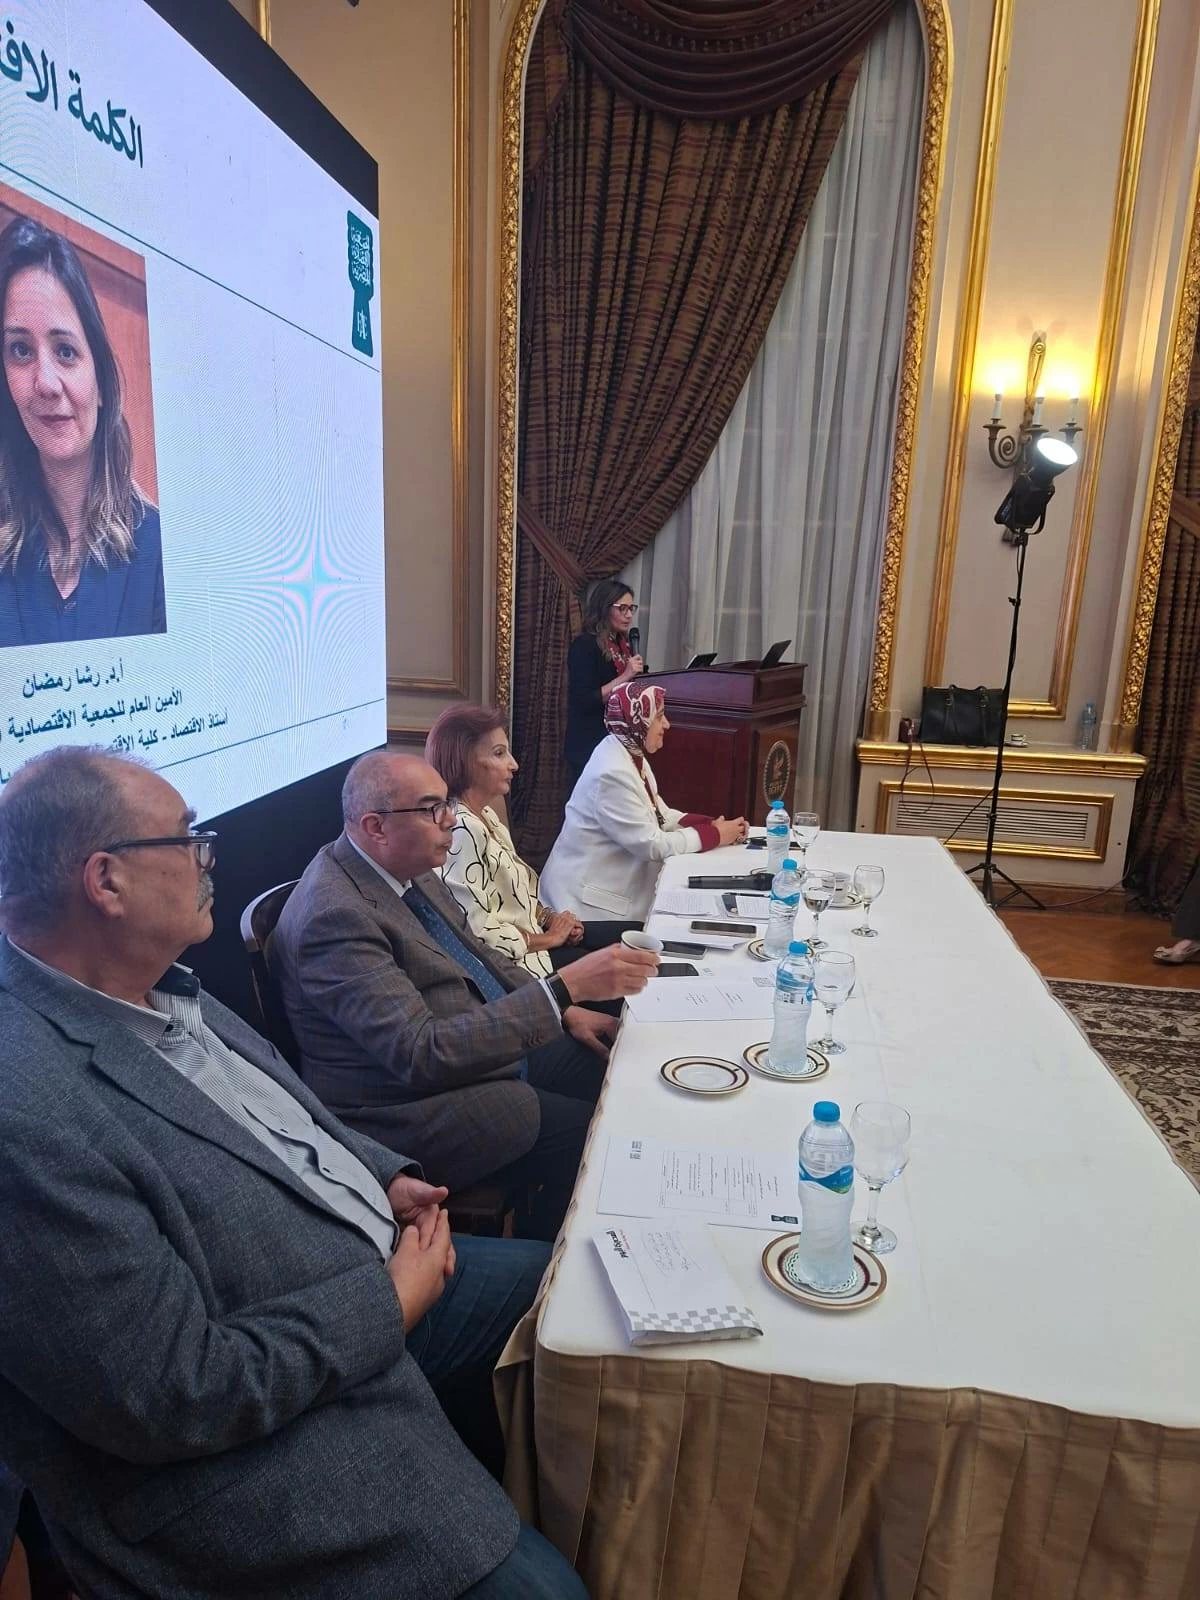
تلك هى خلاصة الدراسة التى قدمها المهندس أشرف موسى صبرى، خبير التكنولوجيا ومؤسس والرئيس التنفيذى لشركة فورى، إلى أولى فعاليات منتدى الجمعية الاقتصادية المصرية، التى يرأسها الدكتور محمود محيى الدين، أستاذ الاقتصاد ومبعوث الأمين العام للأمم المتحدة لتمويل التنمية المستدامة.
تناولت الندوة مشكلة الادخار المحلى فى مصر والذى هبط على نحو غير مسبوق إلى ١.٢% فى العام المالى ٢٤/ ٢٥. فى اللقاء أوضحت الدكتورة نجوى سمك أستاذ الاقتصاد وعميد كلية الإدارة بجامعة الجلالة أن أصل المشكلة هو ضعف قدرة القطاعات الاقتصادية على توليد الفائض، وأكد الدكتور محيى الدين أن الخلل الأصلى كامن فى نموذج النمو المتبع، والذى يقوم على الاستثمار العام والاقتراض وإزاحة القطاع الخاص.
ارتياح فى الأوساط الاقتصادية بعد قرار«فيتش» تصنيف مصر عند مستوى «B» خبير: صدمة الطاقة تهدد النمو العالمى فى 2026.. وآسيا تقود قاطرة الاقتصاد الدولى البنك الدولى: دعم محتمل لـ40 دولة لمواجهة الأزمات الناجمة عن «الحرب»تطرح دراسة أشرف صبرى، خبير تكنولوجى، تشخيصًا لمشكلة مترابطة فى الاقتصاد المصرى: تراجع الادخار المحلى، وضعف قدرة المدخرات على تمويل الاستثمار طويل الأجل، واتساع الحاجة إلى النقد الأجنبى، إلى جانب محدودية وصول المشروعات الصغيرة والأسر إلى التمويل الرسمى.
وفقًا للأرقام الواردة فى الدراسة، هبط الادخار المحلى من 14.3% من الناتج المحلى الإجمالى فى العام المالى 2022/2023 إلى 1.2% فى 2024/2025. وفى الوقت نفسه، بلغ الاستثمار الثابت الإجمالى 12.9% من الناتج، بينما تقدّر الدراسة أن تحقيق نمو مستدام بنحو 6% سنويًا يتطلب معدل استثمار يتراوح بين 24% و27% من الناتج،
وتظهر الفجوة أيضًا فى الادخار القومى، الذى تقدّره الدراسة بنحو 9% من الناتج، مقابل 30% فى فيتنام و35% فى الهند وإندونيسيا و29% فى الفلبين، مع بعض الاختلاف فى سنة المقارنة ومصادر البيانات. المغزى أن الاقتصاد لا يعبّئ مدخرات كافية لتمويل استثماراته، فيزداد اعتماده على الاقتراض أو التدفقات الخارجية، ويظل أكثر تعرضًا للتقلبات.
ولا تقتصر المشكلة على حجم الادخار، بل تمتد إلى هوية المدخرين، وأجل الأموال، والجهة التى تستخدمها
توضح الدراسة أن الشركات تموّل نحو 88% من استثماراتها من مواردها الداخلية، بينما لا تتجاوز حصة البنوك 2.9% من تمويل الاستثمار فى العينة التى شملها مسح البنك الدولى للمنشآت فى مصر لعام 2025. ولا تتجاوز نسبة الشركات الصغيرة التى لديها قرض مصرفى 3%، مقابل 27% للمنشآت المتوسطة و29% للكبيرة.
وفى المقابل، ارتفعت مطالبات الجهاز المصرفى على الدولة إلى ما يعادل 85% من إجمالى الودائع فى فبراير 2026، وفق تعريف الدراسة الذى يجمع حيازات البنوك من أذون وسندات الخزانة وقروضها للحكومة والهيئات العامة. وخلال الفترة من يوليو 2025 إلى فبراير 2026، زادت هذه المطالبات بنحو 2.4 تريليون جنيه، مقابل زيادة فى الودائع بنحو 1.3 تريليون جنيه فقط.
وتربط الدراسة ذلك بارتفاع تكلفة خدمة الدين. فقد بلغت مدفوعات الفائدة، وفق حساباتها المستندة إلى الحساب الختامى للموازنة لعام 2024/2025، نحو 1.919 تريليون جنيه، بما يعادل 73% من الإيرادات العامة البالغة 2.640 تريليون جنيه. وكانت النسبة 53% فى 2022/2023، و67% فى 2023/2024 وفق طريقة حساب الباحث
وتحذر الدراسة من أن استمرار اعتماد الخزانة على الودائع الجديدة يضيّق المجال المتاح لتمويل القطاع الخاص، ويُبقى الأموال قصيرة الأجل فى دورة إعادة تمويل الدين بدلًا من تحويلها إلى استثمارات إنتاجية. ومن هنا تقترح إطالة آجال الدين، وتوسيع قاعدة المدخرين المحليين طويلَى الأجل، وإتاحة أدوات ادخار موجهة للأفراد والمنشآت.
ثانيًا: فجوة النقد الأجنبى ومصادر الإيرادات المعرضة للصدمات
تسجل الدراسة عجزًا فى الحساب الجارى يعادل 4.2% من الناتج المحلى الإجمالى فى 2024/2025، أو نحو 15 مليار دولار وفق تقديرها، كما تضع فجوة الموارد ــ أى زيادة الواردات على الصادرات من السلع والخدمات ــ عند 11.4% من الناتج. وتقول إن الإيرادات من ثلاثة مصادر رئيسية هى تحويلات العاملين فى الخارج والسياحة وقناة السويس بلغت مجتمعة نحو 57 مليار دولار فى العام المالى 2024/2025: 36.5 مليار دولار تحويلات، و16.7 مليار دولار إيرادات سياحية، و3.6 مليار دولار من قناة السويس، لكن هذه الموارد لا تكفى وحدها لإلغاء فجوة التجارة غير النفطية التى تقدرها الدراسة بنحو 37 مليار دولار، محسوبة من واردات غير نفطية قدرها 71.7 مليار دولار وصادرات غير نفطية تبلغ 34.6 مليار دولار. مع الإشارة إلى حالة التذبذب فى مستويات إيرادات السياحة والقناة والتحويلات المثبتة بالأرقام.
وتضيف الدراسة أن الاعتماد على الأموال الأجنبية قصيرة الأجل يضاعف هشاشة الوضع. فقد بلغت حيازات الأجانب من أذون الخزانة نحو 36 مليار دولار فى يونيو 2026، بعد أن خرج نحو 20 مليار دولار خلال ستة أشهر فى 2022، ثم شهدت الفترة من فبراير إلى يونيو 2026 حركة هبوط وصعود من 39 مليار دولار إلى 22 مليارًا ثم 36 مليارًا.
وبحسب الدراسة، تكررت الحلقة فى 2008 و2016 و2022: تتراجع التدفقات أو تخرج الأموال الساخنة، ثم تتفاقم ضغوط النقد الأجنبى، ويحدث خفض لقيمة العملة، وتنتقل آثاره إلى الأسعار. وفى مثل هذه الظروف، لا تتوزع التكلفة بالتساوى. وتشير تقديرات الدراسة إلى ارتفاع تكلفة المعيشة بين 2022 و2024 بنحو 109% لدى أفقر ١٠% من السكان، مقابل 97% لدى أغنى عُشر، وفق منهجية تربط سلال الإنفاق بدرجة قابلية السلع للتداول والتأثر بسعر الصرف. وهذه تقديرات للدراسة وليست رقمًا رسميًا.
ثالثًا: فجوة الشمول المالى والتمويل فى قاعدة الاقتصاد
لا ترى الدراسة أن المشكلة محصورة فى الدولة أو ميزان المدفوعات؛ فهى تشير أيضًا إلى ضعف قدرة قطاعات واسعة من الاقتصاد على الادخار بسبب دوران الأموال فى دائرة شبه مغلقة، وعلى الاقتراض عبر القنوات الرسمية. حيث لا يدخر فى بنك أو مؤسسة مالية سوى 8% من البالغين. كما أن الادخار الأسرى الصافى لدى البنوك، وفق حساب الدراسة الذى يخصم الفائدة المقيدة وإعادة تقييم الودائع الدولارية، لم يسجل نموًا موجبًا فى 2022/2023 و2023/2024، ولا يشمل هذا الحساب النقد أو الذهب أو الدولارات المحتفظ بها خارج البنوك.
وتلفت الدراسة إلى أن الزراعة والتجارة تمثلان نحو 37% من فرص العمل، لكنهما تحصلان على نحو 9% فقط من التسهيلات الائتمانية وفق المقارنة الواردة فيها. كما أن نحو ثلثى الودائع يستحق خلال عام، بينما لا تتوافر الأموال الأطول أجلًا على نطاق واسع خارج شهادات السنوات الثلاث والخمس فى البنوك الحكومية.
وتشير كذلك إلى أن المنشآت التى يقل عدد العاملين فيها عن 20 عاملًا تستوعب ثلاثة أرباع الوظائف، ويبلغ عددها نحو 3.7 مليون منشأة. وترى أن دعم هذه القاعدة بتمويل يتناسب مع تدفقاتها النقدية، بدلًا من الاقتصار على الضمانات التقليدية، يمكن أن يرفع الإنتاجية ويخلق فرص عمل ويزيد الحصيلة الضريبية. لكن الدراسة تلفت إلى أن حلقات التوريد نفسها قد تفرض تكلفة مرتفعة على المنشآت الصغيرة؛ إذ تورد أمثلة لتكاليف تمويل ضمنية تبلغ 25% سنويًا بسبب آجال السداد وهوامش الوسطاء والتجار.
أربعة مسارات
تقترح الدراسة إعادة توجيه المدخرات والائتمان من خلال أربعة مسارات متكاملة: تعبئة الادخار الشعبى طويل الأجل، وتوسيع التمويل الشامل للمنشآت الصغيرة والأسر، والإبقاء على حصة أكبر من النقد الأجنبى داخل الاقتصاد، ورفع كفاءة سلاسل القيمة والإمداد. وتقول إن تنفيذ المقترحات يمكن أن يعتمد على البنية الرقمية والتنظيمية.
المسار الأول:
يقترح المسار الأول إصدار سند أو أداة خزانة ذات عائد دورى شهرى، تعامل ضريبيًا معاملة الشهادات، وتباع عبر المحافظ الإلكترونية ومكاتب البريد، مع خطوط استحقاق مرجعية لخمس سنوات. كما يقترح إنشاء شريحة اختيارية للمعاشات تستهدف العاملين فى القطاع غير الرسمى، الذين تشير الدراسة إلى أنهم يمثلون 67% من قوة العمل، وتفعيل تحويلات يومية تلقائية من المقبوضات والمحافظ إلى صناديق سوق النقد.
وتستهدف الدراسة رفع حصة المدخرين المحليين طويلى الأجل من تمويل الخزانة من نحو 9% حاليًا إلى 30% بحلول 2031، وزيادة نسبة البالغين الذين يدخرون رسميًا من 8% إلى 25%. كما تستهدف خفض الاحتياجات التمويلية الإجمالية من 42% من الناتج إلى 24% فى 2030/2031، بما يقلل حجم الدين الذى يتعين إعادة تمويله بنحو 3.5 تريليون جنيه سنويًا.
وتفترض آلية التحويلات اليومية مشاركة مليونى تاجر، بمتوسط 100 جنيه يوميًا لكل تاجر، بما يتيح تعبئة نحو 73 مليار جنيه سنويًا. وهذه أرقام تصميمية مستهدفة وليست حصيلة قائمة بالفعل.
المسار الثانى:
يقوم المسار الثانى على التمويل المشترك بين البنوك وشركات التكنولوجيا المالية المرخصة: تموّل البنوك ما بين 70% و90% من القروض، وتتولى الشركات المؤهلة بناء الطلبات اعتمادًا على البيانات، وتتحمل ما بين 10% و30%، بينما يغطى صندوق ضمان أول 5% من الخسائر. ويشمل ذلك قروضًا مبنية على التدفقات النقدية والإيرادات والفواتير الإلكترونية، وتمويل الفواتير المستحقة.
وتقترح الدراسة استخدام البنية الرقمية القائمة، التى تضم نحو 1.4 مليون نقطة بيع، و45 مليون محفظة، و3.2 مليار فاتورة إلكترونية، لتخفيض تكلفة التحقق من العميل من 350 جنيهًا إلى نحو 20 جنيهًا. وتستهدف إتاحة التمويل لخمسة ملايين مقترض جديد من المستهلكين والمنشآت متناهية الصغر، مع توفير تقديرى قدره 1.75 مليار جنيه سنويًا فى رسوم التحقق إذا بلغ عدد الملفات الجديدة خمسة ملايين، وفق افتراضات الدراسة، كما تقترح رفع حصة المشروعات الصغيرة من الائتمان المصرفى من 12.7% إلى 25%، مع استهداف إبقاء الخسائر أو حالات التعثر دون 3%، مستندة إلى سجل التمويل غير المصرفى الذى بلغ 417 مليار جنيه عبر 9.8 مليون عقد، بمعدل تعثر يقل عن 3% وفق بيانات الهيئة العامة للرقابة المالية فى نهاية 2025، وترى الدراسة أن زيادة النشاط الرسمى توسع القاعدة الضريبية أيضًا. فكل زيادة بمقدار نقطة مئوية واحدة من الناتج فى الإيرادات الضريبية تعادل، وفق تقديرها لموازنة 2026/2027، نحو 245 مليار جنيه سنويًا. وتذكر أن المستهدف الحكومى هو رفع نسبة الإيرادات الضريبية من 12.3% من الناتج فى 2024/2025 إلى 15.2% بحلول 2029/2030، أى زيادة قدرها 2.9 نقطة مئوية، بما يعادل نحو 0.7 تريليون جنيه وفق حساب الدراسة.
المسار الثالث
تقترح الدراسة إنشاء «سُلّم» من المنتجات لتحويلات المصريين بالخارج، إلى جانب شهادة مخصصة للمغتربين، تتيح للمحولين اختيار أدوات ادخار وتمويل واستثمار مناسبة لاحتياجاتهم بدلًا من الاكتفاء بتحويل الأموال للاستهلاك أو انتقالها إلى الذهب والسيارات والأصول خارج النظام المالى. وتقدر الدراسة أن حجم المدخرات الذاتية للمهاجرين القابل للتوجيه إلى منتجات مالية وأصول يبلغ نحو 950 مليار جنيه سنويًا، بينما تقدر دعم الأسر الذى ترصده المسوح بنحو 260 مليار جنيه. وتوضح أن التقدير القابل للاستهداف يشمل الادخار المالى والذهب والسيارات، ولا يعنى أن كامل المبلغ قابل للتحويل تلقائيًا إلى النظام المصرفى، وتتراوح القيمة السنوية المستهدفة لتوجيه التحويلات إلى أدوات بالجنيه أو قروض لشراء أصول بين 145 و360 مليار جنيه، أى ما يعادل 8% إلى 20% من إجمالى التحويلات المقدرة بنحو 1.8 تريليون جنيه، أو 15% إلى 37% من القاعدة التى ترى الدراسة أنها قابلة للاستهداف. وهى أهداف تقديرية تعتمد على تصميم المنتجات ومعدلات الإقبال عليها.
وفى السياحة، تقترح الدراسة إنشاء مركز لتسوية المدفوعات السياحية محليًا، وإصدار بطاقة سياحية بالعملة المحلية، بهدف إبقاء جزء أكبر من قيمة المدفوعات داخل البلاد. وتذكر أن الإيرادات السياحية بلغت 16.7 مليار دولار فى 2024/2025، مع 179 مليون ليلة سياحية، وأن رسوم البطاقات والتحصيل وتحويل العملات قد تتراوح تقديريًا بين 3% و7%، بينما تقدر الدراسة تسربًا أوسع فى سلاسل القيمة بنحو 40% إلى 50%، بسبب هوامش المشغلين فى الخارج والمدخلات المستوردة. وتقر بأن الحصة المصرية الفعلية من هذه التدفقات غير مقاسة على نحو مباشر فى البيانات المستخدمة.
ويتضمن المسار كذلك ائتمانًا استهلاكيًا مغلق الحلقة، يوجه إلى السلع والخدمات ذات المحتوى المحلى الأعلى، بدلًا من أن يتحول الطلب الممول إلى زيادة فى الواردات. وتربط الدراسة الفكرة بسوق التمويل الأسرى الذى يقدّر بنحو 7% من الناتج، وبعدد عقود الزواج البالغ نحو 937 ألفًا فى 2024، باعتبار تجهيز المنزل أحد مجالات الطلب الممكن توجيهها إلى المعروض المحلى.
المسار الرابع:
يقترح المسار الرابع استخدام التمويل العكسى للفواتير الإلكترونية. ففى هذه الآلية يقبل المشترى أو الشركة الكبرى الفاتورة، ويحصل المورد الصغير على التمويل بسعر يرتبط بقدرة الشركة الكبرى على الاقتراض، ثم تسدد الشركة للممول عند حلول الأجل. وبهذا لا يتحمل المورد الصغير وحده تكلفة الائتمان المرتفعة التى قد تنشأ عن ضعف مركزه التفاوضى.
وتقترح الدراسة إلزام الجهات العامة باستخدام المنصة لتسوية مستحقات مورديها، ووضع سقف تدريجى لتركيز انكشاف البنوك على الدين السيادى، بحيث يعاد تسعير العائد الذى تحصل عليه البنوك مقابل حيازة الأوراق الحكومية، ويتحول جزء من دخلها من هامش الفائدة على الدين إلى رسوم خدمات وتمويل قائم على البيانات.
وتستهدف الدراسة أن يتحول نحو 86 مليار جنيه سنويًا من دخل البنوك المرتبط بحيازة الدين إلى إيرادات رسوم التمويل والخدمات بحلول 2030/2031. كما ترى أن خفض التكلفة التمويلية داخل سلاسل التوريد يمكن أن يجعل الهامش المالى يتبع الائتمان، والائتمان يتبع فرص العمل، بدلًا من أن يدفع المورد الصغير تكلفة مرتفعة لمصلحة الطرف الأقوى فى السلسلة.
خامسًا: ماذا يمكن أن يتغير بحلول 2031؟
تضع الدراسة مجموعة من الأهداف الكمية لقياس التحول المقترح. فإلى جانب رفع حصة المدخرين المحليين طويلَى الأجل من تمويل الخزانة من 9% إلى 30%، تستهدف خفض حصة الأجانب من أذون الخزانة من 18% إلى أقل من 10%، وإطالة أجل الدين المحلى، بحيث تتراجع نسبة الدين المحلى المستحق خلال عام من 60% إلى 40%. كما تستهدف رفع الودائع التى تستحق بعد أكثر من سنة من نحو الثلث إلى نحو النصف، وخفض حصة الودائع بالعملات الأجنبية من نحو 25% إلى 15%.
وفى القطاع الخاص، تستهدف رفع حصة المنشآت الصغيرة من الائتمان المصرفى من 12.7% إلى 25%، وزيادة نسبة البالغين الذين يدخرون رسميًا من 8% إلى 25%. كما تسعى إلى توجيه ما يعادل 10% إلى 20% من التحويلات إلى أوراق مالية وقروض لشراء أصول، وإلى توجيه الائتمان الاستهلاكى نحو فئات منخفضة المحتوى الاستيرادى، مع استهداف ألا تقل حصة الفئات منخفضة الاستيراد عن 80% من المحفظة التى سيجرى قياس خط أساسها من بيانات التجارة.
وتقدّر الدراسة أن الادخار المحلى قد يرتفع إلى 13%- 15% من الناتج بحلول 2030- 2031، مقارنة بمسار يتراوح بين 11% و12% فى حالة تطبيق مسار صندوق النقد وحده، وأن يعود الادخار القومى إلى 18%- 20%، وهو مستوى تقارنه بمستوى 2018- 2019. ويقوم هذا التقدير على افتراضات تفصيلية بشأن تراجع الفائدة الحكومية، وتحسن الحساب الجارى، وتحول أسعار العائد الحقيقى إلى المنطقة الموجبة، وانتهاء أثر المكاسب الاستثنائية. وهذه الأرقام سيناريوهات تقديرية للدراسة وليست توقعات مؤكدة.
أما الاحتياجات التمويلية الإجمالية، فتستهدف الدراسة خفضها من 42% من الناتج إلى 24% فى 2030/2031، مقابل 33% على مسار صندوق النقد وحده. وفى سيناريو متشائم، تحذر من أن خروج الأموال الأجنبية وتباطؤ تراجع التضخم وضعف العملة واستمرار إصدار أدوات قصيرة الأجل قد يعيد رفع مطالبات البنوك على الحكومة إلى ما يعادل 99% من الودائع بحلول 2030/2031، مع انكماش الائتمان المتاح خارج الدولة بالقيمة الحقيقية.
سادسًا: التنفيذ والرقابة وقياس النتائج
تقسم الدراسة التنفيذ إلى ثلاث فترات. خلال الاثنى عشر شهرًا الأولى، ترى أن بالإمكان التحرك على البنية القائمة من خلال منتجات التحويلات، وسندات الأفراد وخطوط السنوات الخمس، والتحويلات اليومية الصغيرة إلى أدوات ادخار، وقروض التدفقات النقدية للخدمات الصغيرة، وتسوية إيرادات السياحة محليًا. وخلال سنة إلى ثلاث سنوات، تقترح إصدار منشور لتبادل البيانات بموافقة العملاء، وإطلاق منصة التمويل العكسى للفواتير، وتطبيق شريحة المعاشات الاختيارية، وتوسيع الائتمان الاستهلاكى المرتبط بالمحتوى المحلى. أما الخروج من الاعتماد على الأموال الساخنة، وتغيير هيكل آجال الدين، وتطوير سياسة التصدير والاستثمار الأجنبى والقطاعات الإنتاجية، فتعدها الدراسة تحولات هيكلية تحتاج إلى وقت.
وتقترح الدراسة نشر خمسة مؤشرات سنويًا، على أن يتولى قياسها طرف مستقل، مثل جهة تنظيمية أو جامعة، لا مقدم الخدمة الذى يستفيد من المنتجات. وتشمل المؤشرات: حصة المدخرين المحليين طويلَى الأجل من تمويل الخزانة؛ وحصة المشروعات الصغيرة من الائتمان المصرفي؛ ونسبة البالغين الذين يدخرون فى أدوات رسمية؛ وحجم التحويلات الموجه إلى الأوراق المالية وقروض الأصول، مع قياس تسوية إيرادات السياحة محليًا؛ ثم حصة الائتمان الاستهلاكى الموجه إلى الفئات منخفضة الاستيراد.
وتشدد الدراسة على أن النجاح لا ينبغى أن يقاس بعدد الحسابات المفتوحة أو المعاملات المنفذة، بل بحجم الادخار الذى جرى تعبئته فعلًا، والائتمان الذى وصل إلى المنشآت والشرائح المستهدفة، والأموال التى بقيت داخل الاقتصاد، ومدى تحسن بنية التمويل. وتخلص إلى أن وجود جهة مستقلة للقياس ضرورى، خصوصًا أن شركة فورى، التى تحمل الدراسة اسمها فى صفحاتها، يمكن أن تحصل على رسوم من المنتجات المقترحة.
سابعًا: ما الذى تحتاج إليه المقترحات كى تبدأ؟
وفق الدراسة، لا يتطلب بدء البرنامج تشريعًا جديدًا، بل ثلاثة منشورات تنظيمية تتعلق بمشاركة البيانات بموافقة العميل، والتمويل المشترك بين البنوك وشركات التكنولوجيا المالية، ومنصة التمويل العكسى للفواتير. كما يحتاج إلى أربعة قرارات: إدراج البنية الرقمية اللازمة فى الموازنة، وإطلاق سند الأفراد وخطوط السنوات الخمس، وإنشاء شريحة المعاشات الاختيارية، وإلزام الجهات العامة بتسوية مستحقات الموردين عبر المنصة المقترحة أما العنصر الأخير فهو الموافقة على منتجات مخصصة للعاملين بالخارج.
الرسالة المركزية للدراسة أن الاستقرار لا يتحقق بمجرد زيادة الاحتياطيات أو استعادة بعض النسب الكلية بعد أزمة. فالمطلوب، وفق تصورها، تغيير الجهة التى تحمل الدين، والشرائح التى تمتلك المدخرات، والقطاعات التى تحصل على الائتمان، والطريقة التى يدخل بها النقد الأجنبى إلى الاقتصاد ويبقى فيه.
وتختصر الدراسة مفهوم المرونة فى أربعة تحولات: دين أطول أجلًا يحمله المقيمون، ومدخرات تتجه إلى أدوات بالجنيه بدلًا من الاعتماد على الذهب والدولار، ونقد أجنبى يجرى تسجيله والاحتفاظ بجزء أكبر منه محليًا، وقاعدة إنتاجية لديها هامش تمويلى يسمح لها بمواجهة الصدمات. ومن دون تغيير هذه العناصر، ترى الدراسة أن صدمة جديدة شبيهة بما حدث فى 2022 قد تعيد الدولة إلى الاقتراض من معظم الودائع الجديدة، وتطلق الدورة نفسها مرة أخرى، أى دورة العودة إلى صندوق النقد الدولى.
- الإفتاء تحسم الجدل بشأن حكم العمل في البنوك وإيداع الأموال فيها وأخذ القروض منها
- 1.85 مليار دينار إصدارات «الدين العام» منذ بداية 2026 /2027.. وطلبات بـ 6 مليارات
- السعودية تجري محادثات أولية لاقتراض 8 مليارات دولار
- بين توفير الدولار وخفض الدين.. خبراء الاقتصاد لـ فيتو: بيع الأصول ليس حلا مستداما.. والاختبار الحقيقي خفض فاتورة الدين وتقليص فجوة التمويل
- أول إصدارين للدين العام في الميزانية الحالية بـ 400 مليون دينار


